Alienação fiduciária em veículo: o que é e como funciona a baixa
Entender a alienação fiduciária em veículo é essencial quando o CRLV-e mostra uma restrição financeira. O carro pode estar em uso normal e com licenciamento em dia, mas continua vinculado ao credor até a extinção da garantia.
Na prática, o comprador financiado recebe a posse direta e usa o veículo, enquanto o banco ou a instituição mantém a propriedade fiduciária como garantia. Se a dívida não for paga, existem mecanismos de recuperação do bem previstos em lei. Confira!
Resposta direta
Alienação fiduciária é a garantia do financiamento: o veículo fica vinculado ao credor até a quitação. Antes de comprar um usado com gravame, confirme o saldo, a quitação e a baixa efetiva no cadastro oficial. Não basta uma promessa verbal do vendedor.
Como a alienação aparece no documento?
O CRLV-e pode trazer a identificação da instituição detentora da garantia ou observação relacionada ao gravame. A informação também integra o cadastro do veículo. A ausência de uma anotação legível no PDF não elimina a necessidade de consultar a base oficial.
O artigo sobre documentação do veículo ajuda a diferenciar CRLV-e, Renavam, ATPV-e, débitos e demais restrições.
Alienação, gravame e financiamento são a mesma coisa?
Não. O financiamento é a operação de crédito. A alienação fiduciária é uma forma de garantia. O gravame é a anotação da garantia ou restrição financeira no cadastro do veículo. Também podem existir gravames relacionados a arrendamento mercantil, reserva de domínio e penhor.
Como consultar a restrição ativa?
Use o Portal de Serviços da Senatran e o Detran do estado de registro. A consulta de indicadores pode exigir placa, Renavam e CPF ou CNPJ do proprietário. Em uma compra, peça esses dados antes de transferir qualquer sinal.
Consultas privadas podem facilitar a leitura, mas não substituem a confirmação no órgão de trânsito. Salve o resultado, a data e o protocolo.
Fluxo da quitação e da baixa
| Etapa | O que acontece | O que o comprador deve guardar |
|---|---|---|
| 1. Saldo | O devedor solicita o saldo atualizado e paga a obrigação. | Demonstrativo e comprovante. |
| 2. Quitação | A instituição confirma a extinção da dívida. | Termo ou declaração, quando fornecido. |
| 3. Baixa | O credor transmite o comando eletrônico de liberação. | Protocolo de atendimento. |
| 4. Processamento | Detran e sistemas atualizam o registro. | Consulta oficial atualizada. |
| 5. Venda | A transferência é concluída sem a restrição financeira. | ATPV-e, recibos e novo CRLV-e. |
Qual é o prazo esperado?
A regulamentação prevê prazo máximo de 10 dias para a instituição solicitar a baixa após a extinção das obrigações. Depois disso, o tempo percebido pelo proprietário depende do processamento do Detran e de eventuais pendências.
Se o prazo passar, registre atendimento no banco, peça protocolo do comando de baixa e consulte o Detran. SAC, ouvidoria, Consumidor.gov.br e Banco Central são caminhos de escalonamento quando aplicáveis.
Posso comprar um carro ainda financiado?
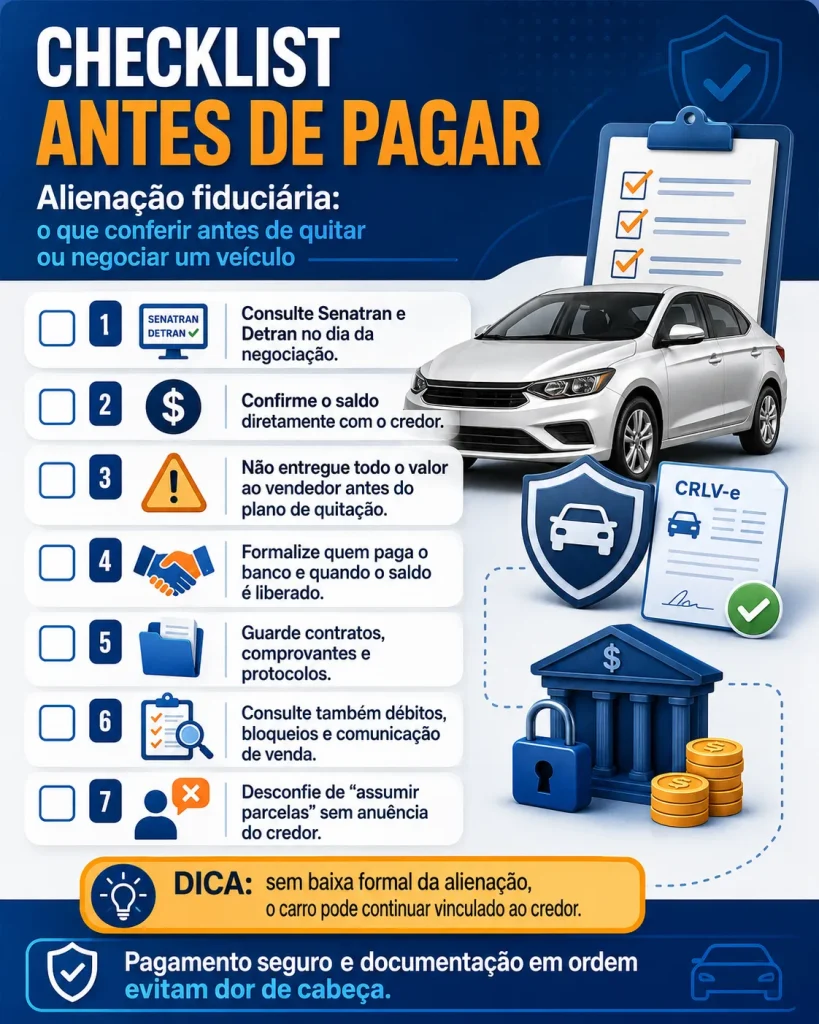
Pode existir uma negociação segura com quitação simultânea, mas ela precisa ser estruturada. O comprador deve obter o saldo diretamente da instituição, prever no contrato quem paga o credor e liberar o restante ao vendedor somente após a etapa combinada.
Assumir parcelas informalmente é arriscado: o contrato continua em nome do devedor original e o veículo segue como garantia da instituição.
Risco de apreensão
Se a dívida permanece ativa e entra em inadimplência, o credor pode buscar a recuperação do veículo. O fato de um terceiro ter pago dinheiro ao vendedor sem quitar o financiamento não elimina a garantia. Essa é uma das razões para nunca confundir posse com liberação financeira.
Checklist antes de pagar
Complemente com as dicas de segurança ao comprar carro usado, o guia de transferência de veículos e o conteúdo sobre boa compra de seminovo.
O banco informou baixa, mas o gravame continua
Peça o protocolo da transmissão, confira se contrato, chassi e Renavam estão corretos e verifique se há outra restrição. Alguns estados exigem etapa adicional para emissão do documento atualizado. Não tente resolver com intermediário que promete apagar gravame mediante pagamento.
Alienação fiduciária, financiamento quitado e transferência
Um ponto que causa confusão é tratar quitação, baixa do gravame e transferência como se fossem o mesmo ato. A quitação encerra a obrigação financeira entre devedor e credor. A baixa retira a garantia do cadastro do veículo. A transferência muda o proprietário no registro de trânsito. Em uma venda bem estruturada, esses eventos podem acontecer em sequência, mas cada um depende de confirmação própria.
Para o comprador, isso significa que um comprovante de pagamento ao banco não basta para concluir que o carro está livre. É preciso consultar o cadastro depois do processamento. Para o vendedor, quitar o contrato sem acompanhar a atualização também pode gerar atraso na negociação. Por isso, guarde o protocolo da instituição e confira a situação novamente antes de preencher ou assinar documentos de transferência.
Como estruturar a compra quando ainda existe saldo devedor?
Quando o carro ainda está financiado, o caminho mais seguro é obter o saldo atualizado diretamente da instituição credora. O valor deve ter data de validade e identificar o contrato. Se o preço de venda for superior à dívida, as partes podem prever que uma parcela do pagamento seja destinada à quitação e o restante só seja liberado ao vendedor depois da confirmação do procedimento acordado.
Em operações intermediadas por loja ou instituição financeira, pode existir um fluxo próprio de quitação e refinanciamento. Ainda assim, o comprador deve saber quem recebe cada valor, em que momento o veículo será liberado e o que ocorre se a nova análise de crédito for recusada. Contratos vagos, pagamento para contas de terceiros e promessa de ‘baixar depois’ elevam o risco.
Se houver necessidade de usar o próprio dinheiro do comprador para quitar a dívida do vendedor, o recibo ou contrato deve registrar essa finalidade, o saldo, a identificação do credor e a condição para o pagamento remanescente. Em negócios de maior valor ou com divergências documentais, a assessoria jurídica pode evitar uma disputa mais cara.
Baixa atrasada: como documentar a cobrança
Se o gravame continua ativo depois do prazo informado, registre a reclamação no SAC da instituição e anote protocolo, data e resposta. Depois, utilize a ouvidoria. Se necessário, consumidor.gov.br, Procon e os canais de reclamação do Banco Central podem ajudar a formalizar o problema quando a instituição está sob sua supervisão.
Evite depender apenas de conversas por telefone. E-mails, protocolos, comprovante de quitação e consulta atual do veículo formam uma linha do tempo que facilita a correção e eventual pedido de ressarcimento por prejuízos comprovados. Enquanto a restrição estiver ativa, não prometa uma transferência imediata ao comprador.
Carta de quitação é suficiente?
Ela ajuda a provar o pagamento, mas a baixa precisa constar eletronicamente.
Posso transferir com gravame?
A transferência comum fica impedida; podem existir procedimentos com anuência do credor ou novo financiamento.
O prazo é de 10 dias úteis?
A norma fala em 10 dias, sem qualificar como úteis.
Consórcio pode gerar alienação?
Sim, quando o veículo é usado como garantia até a quitação.
O gravame impede licenciamento?
Não necessariamente. Ele afeta principalmente a disponibilidade e transferência do veículo.
Vai comprar um veículo usado? Conte com o Comprecar para encontrar diversas opções e negociar diretamente com o vendedor!